EPFO Pension Calculation 2026: प्राइवेट नौकरी करने वाले लाखों कर्मचारियों की सैलरी से हर महीने PF कटता है। इस रकम का एक हिस्सा कर्मचारी के भविष्य निधि खाते में जमा होता है, जबकि नियमों के अनुसार नियोक्ता के योगदान का एक हिस्सा कर्मचारी पेंशन योजना यानी EPS में जाता है। इसी योजना के तहत पात्र कर्मचारियों को रिटायरमेंट के बाद हर महीने पेंशन मिलती है।
लेकिन कई कर्मचारियों को यह जानकारी नहीं होती कि उनकी पेंशन की गणना कैसे होती है, कितने साल की नौकरी जरूरी है और रिटायरमेंट के बाद हर महीने कितनी रकम मिल सकती है। EPFO की पेंशन का हिसाब मुख्य रूप से पेंशन योग्य वेतन और पेंशन योग्य सेवा के वर्षों पर निर्भर करता है।
EPFO पेंशन की गणना का फॉर्मूला क्या है?
EPS के तहत मासिक पेंशन की गणना के लिए सामान्य फॉर्मूला इस प्रकार है:
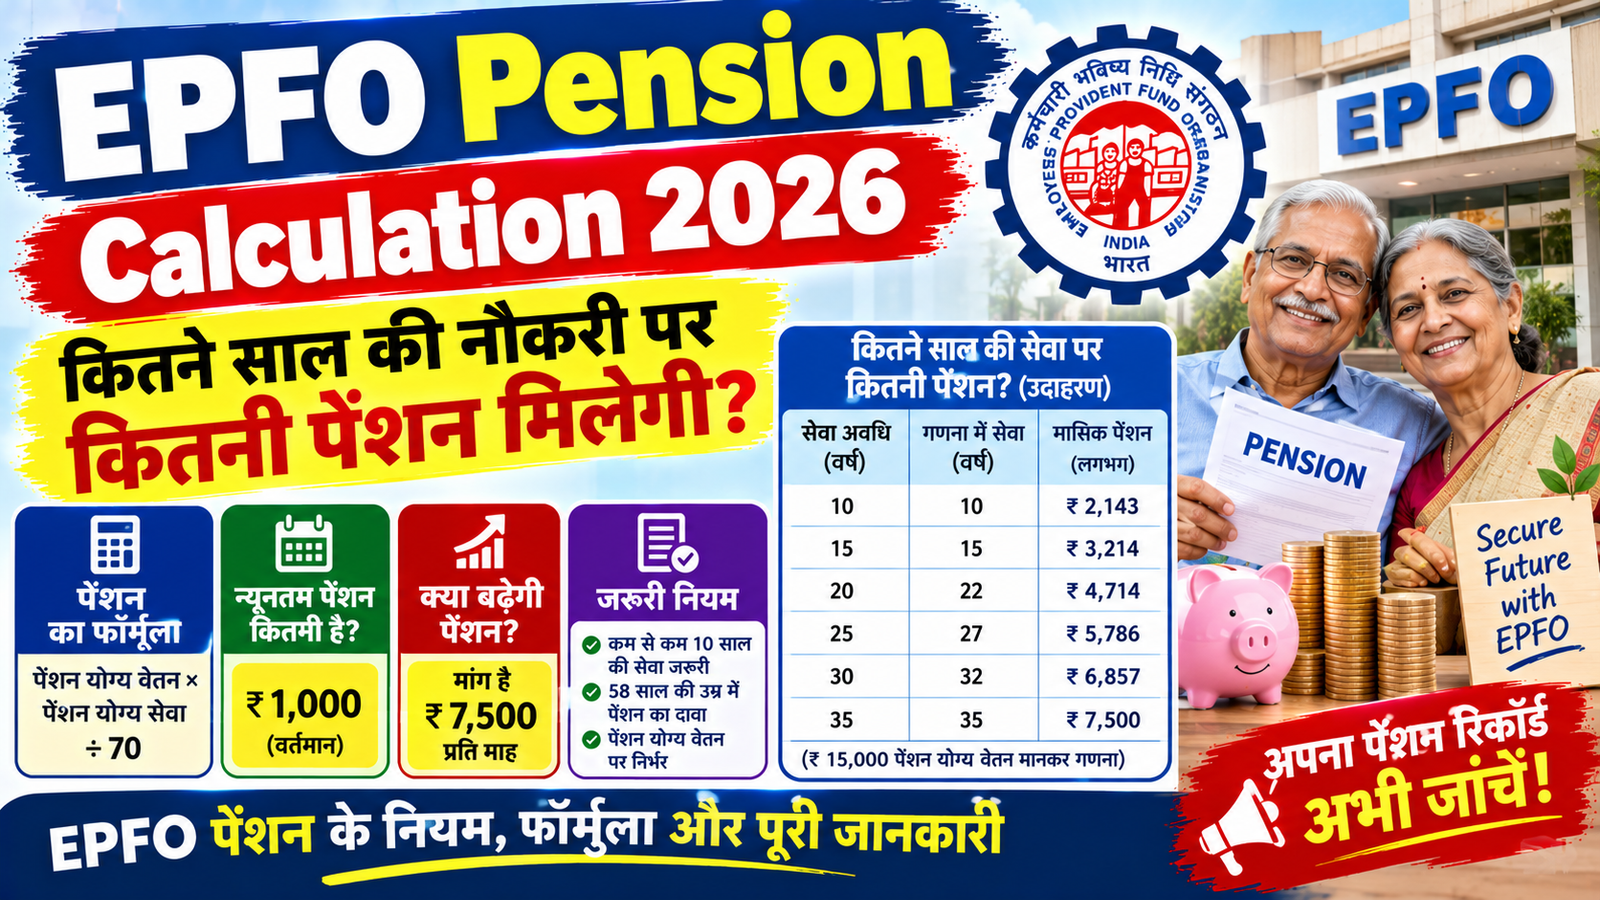
मासिक पेंशन = पेंशन योग्य वेतन × पेंशन योग्य सेवा ÷ 70
इस फॉर्मूले में दो बातें सबसे महत्वपूर्ण हैं। पहली, पेंशन योग्य वेतन और दूसरी, पेंशन योग्य सेवा।
पेंशन योग्य वेतन आम तौर पर पेंशन फंड से बाहर निकलने से पहले के अंतिम 60 महीनों के औसत वेतन के आधार पर निर्धारित किया जाता है। जिन कर्मचारियों ने उच्च वेतन पर पेंशन के लिए पात्रता और निर्धारित शर्तें पूरी नहीं की हैं, उनके मामले में सामान्य वेतन सीमा ₹15,000 प्रति माह लागू हो सकती है।
पेंशन योग्य सेवा का अर्थ उस अवधि से है, जिसके लिए कर्मचारी ने EPS के तहत पेंशन के लिए पात्र सेवा पूरी की है। इसलिए केवल नौकरी में बिताए कुल वर्षों को देखना पर्याप्त नहीं है। वास्तविक पेंशन की गणना EPFO के रिकॉर्ड और लागू नियमों के आधार पर होती है।
10 साल की नौकरी पर कितनी पेंशन मिलेगी?
EPS के तहत सामान्य रूप से मासिक पेंशन पाने के लिए कम से कम 10 साल की पेंशन योग्य सेवा जरूरी होती है। सामान्य पेंशन नियमों के अनुसार 58 वर्ष की आयु पूरी होने पर पात्र कर्मचारी नियमित पेंशन का दावा कर सकता है।
मान लीजिए किसी कर्मचारी का पेंशन योग्य वेतन ₹15,000 है और उसकी पेंशन योग्य सेवा 10 साल है। इस स्थिति में गणना इस तरह होगी:
₹15,000 × 10 ÷ 70 = लगभग ₹2,143 प्रति माह।
यह केवल उदाहरण के आधार पर की गई गणना है। वास्तविक पेंशन कर्मचारी की पात्रता, सेवा रिकॉर्ड और लागू नियमों पर निर्भर करेगी।
15 साल की नौकरी पर पेंशन का हिसाब
अगर किसी कर्मचारी ने EPS के तहत 15 साल की पेंशन योग्य सेवा पूरी की है और उसका पेंशन योग्य वेतन ₹15,000 है, तो पेंशन की गणना इस प्रकार होगी:
₹15,000 × 15 ÷ 70 = लगभग ₹3,214 प्रति माह।
इस उदाहरण से समझा जा सकता है कि पेंशन योग्य सेवा बढ़ने पर पेंशन की रकम भी बढ़ सकती है। हालांकि, वेतन सीमा और सेवा से संबंधित नियमों के कारण हर कर्मचारी की पेंशन अलग हो सकती है।
20 और 25 साल की नौकरी पर कितनी पेंशन?
EPS के नियमों के तहत पात्र कर्मचारियों को 20 साल या उससे अधिक की पेंशन योग्य सेवा पूरी करने पर गणना में दो साल का अतिरिक्त वेटेज मिल सकता है। इससे पेंशन की गणना के लिए सेवा अवधि बढ़ जाती है।
अगर पेंशन योग्य वेतन ₹15,000 हो, तो उदाहरण के लिए गणना इस प्रकार होगी:
| पेंशन योग्य सेवा | गणना में सेवा | अनुमानित मासिक पेंशन |
|---|---|---|
| 10 साल | 10 साल | ₹2,143 |
| 15 साल | 15 साल | ₹3,214 |
| 20 साल | 22 साल | ₹4,714 |
| 25 साल | 27 साल | ₹5,786 |
| 30 साल | 32 साल | ₹6,857 |
| 35 साल | 35 साल | ₹7,500 |
ये आंकड़े ₹15,000 पेंशन योग्य वेतन मानकर सामान्य फॉर्मूले से निकाले गए उदाहरण हैं। वास्तविक पेंशन की राशि सेवा रिकॉर्ड, पात्रता, पेंशन योग्य वेतन और लागू नियमों के अनुसार अलग हो सकती है।
क्या ₹15,000 से ज्यादा वेतन होने पर पेंशन भी ज्यादा मिलेगी?
कई कर्मचारियों का मूल वेतन और महंगाई भत्ता मिलाकर ₹15,000 से अधिक होता है। लेकिन इसका मतलब यह नहीं है कि उनकी EPS पेंशन की गणना अपने आप पूरे वेतन पर होगी।
सामान्य नियमों के तहत पेंशन योग्य वेतन की सीमा लागू होती है। कुछ पात्र कर्मचारियों ने निर्धारित शर्तों के अनुसार उच्च वेतन पर पेंशन का विकल्प चुना है। ऐसे मामलों में लागू नियमों और पात्रता के आधार पर अलग गणना हो सकती है।
इसलिए यदि किसी कर्मचारी का वेतन ₹30,000, ₹40,000 या उससे ज्यादा है, तो उसे केवल अपनी वर्तमान सैलरी देखकर पेंशन का अनुमान नहीं लगाना चाहिए। यह देखना जरूरी है कि EPS में किस वेतन पर योगदान हुआ और उच्च पेंशन से संबंधित विकल्प तथा शर्तें लागू होती हैं या नहीं।
EPS पेंशन पाने के लिए कितने साल की नौकरी जरूरी है?
नियमित मासिक EPS पेंशन के लिए सामान्य रूप से कम से कम 10 साल की पेंशन योग्य सेवा आवश्यक होती है। पात्र सदस्य आम तौर पर 58 वर्ष की उम्र में नियमित पेंशन ले सकता है।
कुछ परिस्थितियों में 50 से 57 वर्ष की उम्र के बीच कम दर पर समय से पहले पेंशन लेने का विकल्प उपलब्ध हो सकता है। जल्दी पेंशन लेने पर मिलने वाली राशि कम हो सकती है। इसलिए आवेदन करने से पहले लागू नियमों और अपने पेंशन रिकॉर्ड की जांच करना जरूरी है।
अगर कर्मचारी नौकरी बदलता है, तो पिछली पेंशन योग्य सेवा का रिकॉर्ड सुरक्षित रखना भी महत्वपूर्ण है। अलग-अलग कंपनियों में की गई पात्र सेवा को नियमों के अनुसार जोड़ा जा सकता है। इसके लिए नौकरी बदलने पर EPF खाते और सेवा रिकॉर्ड से जुड़ी औपचारिकताएं पूरी करनी चाहिए।
क्या EPFO पेंशन हर साल बढ़ती है?
EPS के तहत मिलने वाली पेंशन में महंगाई के अनुसार अपने आप हर साल बढ़ोतरी होने का सामान्य प्रावधान नहीं है। न्यूनतम पेंशन बढ़ाने की मांग समय-समय पर उठती रही है, लेकिन मांग और सरकारी मंजूरी अलग-अलग बातें हैं।
इसी तरह, पेंशन की गणना के फॉर्मूले में बदलाव होने या न्यूनतम पेंशन बढ़ने की खबरों पर भरोसा करने से पहले EPFO या श्रम एवं रोजगार मंत्रालय की आधिकारिक सूचना देखनी चाहिए। केवल सोशल मीडिया पर वायरल संदेश के आधार पर यह मानना सही नहीं है कि सभी पेंशनर्स की रकम बढ़ गई है।
अपना पेंशन रिकॉर्ड कैसे जांचें?
कर्मचारी अपनी सेवा अवधि, PF खाते और पेंशन से संबंधित रिकॉर्ड की जानकारी EPFO के आधिकारिक पोर्टल पर उपलब्ध सेवाओं के माध्यम से देख सकते हैं। नौकरी बदलने पर पुराने और नए खाते से संबंधित रिकॉर्ड सही होना चाहिए, ताकि पेंशन योग्य सेवा की गणना में परेशानी न हो।
यदि सेवा अवधि, वेतन या पेंशन की गणना में अंतर दिखाई देता है, तो संबंधित नियोक्ता या EPFO कार्यालय से जानकारी लेना उचित होगा।
कुल मिलाकर, EPFO पेंशन की गणना में नौकरी के पात्र वर्षों और पेंशन योग्य वेतन की अहम भूमिका होती है। इसलिए कर्मचारियों को रिटायरमेंट से पहले अपने सेवा रिकॉर्ड की जांच करनी चाहिए और पेंशन का अनुमान लगाते समय लागू नियमों को ध्यान में रखना चाहिए।

माझं नाव एन. डी. यादव आहे. मला लेखन क्षेत्रात ६ वर्षांचा अनुभव आहे. माझ्या लेखन प्रवासात मी सरकारी धोरणे, कर्मचारी व निवृत्तीवेतनधारकांचे हक्क, पेन्शन योजना तसेच जनकल्याणकारी योजना याबाबतची माहिती तुम्हांपर्यंत सोप्या आणि स्पष्ट भाषेत पोहोचवण्याचे कार्य केले आहे.
माझ्या लेखांचा उद्देश लोकांना अचूक, योग्य आणि विश्वासार्ह माहिती उपलब्ध करून देणे हा आहे. मी नेहमी प्रयत्न करतो की माझ्या लेखनातील भाषा साधी-सोप्या स्वरूपाची असावी, माहिती उपयोगी असावी आणि वाचकांना कोणत्याही विषयाचे आकलन करण्यात अडचण येऊ नये.